 admin
第43回は、「財務会計と管理会計の違い」について学びました。企業の経営成績を示す損益計算書(P/L)、財政状態を示す貸借対照表(B/S)、現金収支・残高を示すキャッシュフロー計算書(C/F)は財務3表と呼ばれています。法人・個人事業者は、決算整理を経てP/L・B/Sを作成し、申告納税制度に従い法人税・所得税等の確定申告と納税を行います。会計は財務会計と管理会計に大別されます。財務会計は、法律(会社法・金融商品取引法・税法)や会計基準に基づく強制力のある会計です。
一方、管理会計は、法律等の強制力がなく経営者の意思決定や業績評価に役立つ、自由に設計される仕組みです。管理会計の代表例として、京セラのアメーバ経営があります。管理会計では、費用を変動費と固定費に大別し、売上高から変動費を引いた限界(貢献)利益を計算します。そして、限界利益から固定費を控除したものが営業利益となります。今回は、全部原価計算と直接原価計算の違いを学びましょう。
1. 全部原価計算とは
第3次産業(サービス業・小売業など)では商業簿記、第2次産業(製造業)では製品の製造原価を計算する工業簿記を使用します。製造業では、製品の製造に必要な費用である製造原価を計算しなければなりません。なぜなら、経営者は、製造原価を基に適切な販売価格を決定する必要があるからです。製造原価の計算には、製造過程で投入した材料費・労務費・経費を正確に把握する必要があります。そして、経営者は当期に販売した製品の製造原価を明らかにして、製造原価報告書(Cost report)を作成し、利害関係者に報告する義務があります。
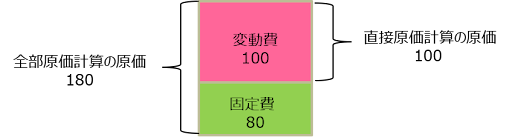
製造業では、工場で発生した全ての費用(変動費+固定費)を漏れなく、製品原価に振り分ける必要があります。これを全部原価計算と呼んでいます。しかし、期末の製品棚卸高・仕掛品(在庫)に、売上に比例して変動しない固定費が振り分けられるため、期間損益計算が正確に行えません。なぜなら、販売数量が同じでも、期末在庫が非常に多いと固定費が在庫金額に反映され、当期の売上原価が低くなり、利益が増加することがあるからです。
2. 直接原価計算とは
工場で発生した固定費を製品原価に振り分けず、変動費のみを製品原価とする方法が、直接原価計算です。期末の製品棚卸高・仕掛品(在庫)に固定費が振り分けられず、製品の製造に直接使用した原価を計算できます。つまり、売上高と比例関係にある変動費のみを製品原価とする方法です。そして、固定費は常に発生した期間に費用計上します。図で表すと次の通りです
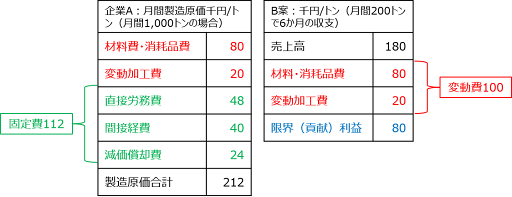
管理会計では、売上高に比例する変動費と、比例しない固定費に分類します。そして、売上高-変動費=限界(貢献)利益となります(第43回参照)。製造業で追加受注が発生した場合、限界(貢献)利益がプラスか否かによって、受注の可否を判断します。これが直接原価計算です。新規取引先から、Bの提案(月間200トン製造で6か月納期)を受けました。なお、手余り(生産余力あり)の状態とします。あなたはB案を受注しますか?
左表は、企業Aの収支構造です。製造費用を変動費(赤字)と、固定費(緑字)に区分します。材料費・消耗品費(80)と変動加工費(20)は、製品の製造量に比例して増加する変動費です。一方、直接労務費(48)は正規雇用の人件費、間接経費(40)は特定工場の製品全てに係わる共通経費、減価償却費(24)は特定工場の建物・機械設備の経費で、固定費です。その結果、トン当たり変動費は100千円(赤字)、固定費は112千円(緑字)となります。
B案を受注するか否かに係わらず固定費は発生します。しかし、変動費は製造量に比例して発生します。B案の変動費は100(赤字)となり、限界(貢献)利益は80(青字)となりプラスとなります。企業Aの固定費は追加受注の有無に係わらず一定金額なので、B案の売上高から変動費を控除した限界(貢献)利益がプラスなので、受注しなければ利益獲得機会を逃します。正しい意思決定は、受注するとなります。
変動費だけを考慮する収支計算を直接原価計算と呼び、変動費と固定費の合計金額を考慮する収支計算を全部原価計算と呼びます。B案を受注するか否かの意思決定は、変動費控除後の限界(貢献)利益のみで判断すれば良く、固定費を含めて意思決定すれば、判断を誤ります。
同様の事例は、家庭用向けと産業用向け製品を提供する企業でも見られます。例えば、食用油・ガソリン・電気・ガスなどです。家庭用向けの販売単価は高く、産業用向け販売単価は低いのが一般的です。言い換えれば、家庭用向けで固定費を回収できていれば、産業用向けでは直接原価計算で黒字が確保できるのなら、固定費の回収に貢献できます。次回は、どれだけ売上高を挙げれば収支が均衡するのかを計算する、損益分岐点分析を学びましょう。
福嶋 幸太郎 ふくしま こうたろう
著者:福嶋幸太郎 1959年大阪市生まれ。大阪ガス(株)経理業務部長、大阪ガスファイナンス(株)社長を経て、大阪経済大学教授(現任)、経済学博士(京都大学)、趣味は家庭菜園・山歩き・温泉巡り。