 admin
第44回は、「全部原価計算と直接原価計算の違い」について学びました。この2つの最大の相違点は、製品原価に固定費を含めるか否かです。外部報告用の財務会計は、全部原価計算で行われるため、変動費と固定費のすべてを製品原価とします。そのため、販売量が同じでも生産量を増やして期末在庫を多くすると、固定費が期末在庫に繰り入れられて、当期の売上原価が下がって利益が増加するという欠点があります。

一方、経営者の意思決定に用いられる管理会計は、売上に比例する変動費のみを原価とし、固定費は全額その期間の費用として処理する直接原価計算を用います。つまり、売上高から変動費を控除した限界(貢献)利益のプラス・マイナスで業績を評価するため、在庫の増減に利益が左右されません。
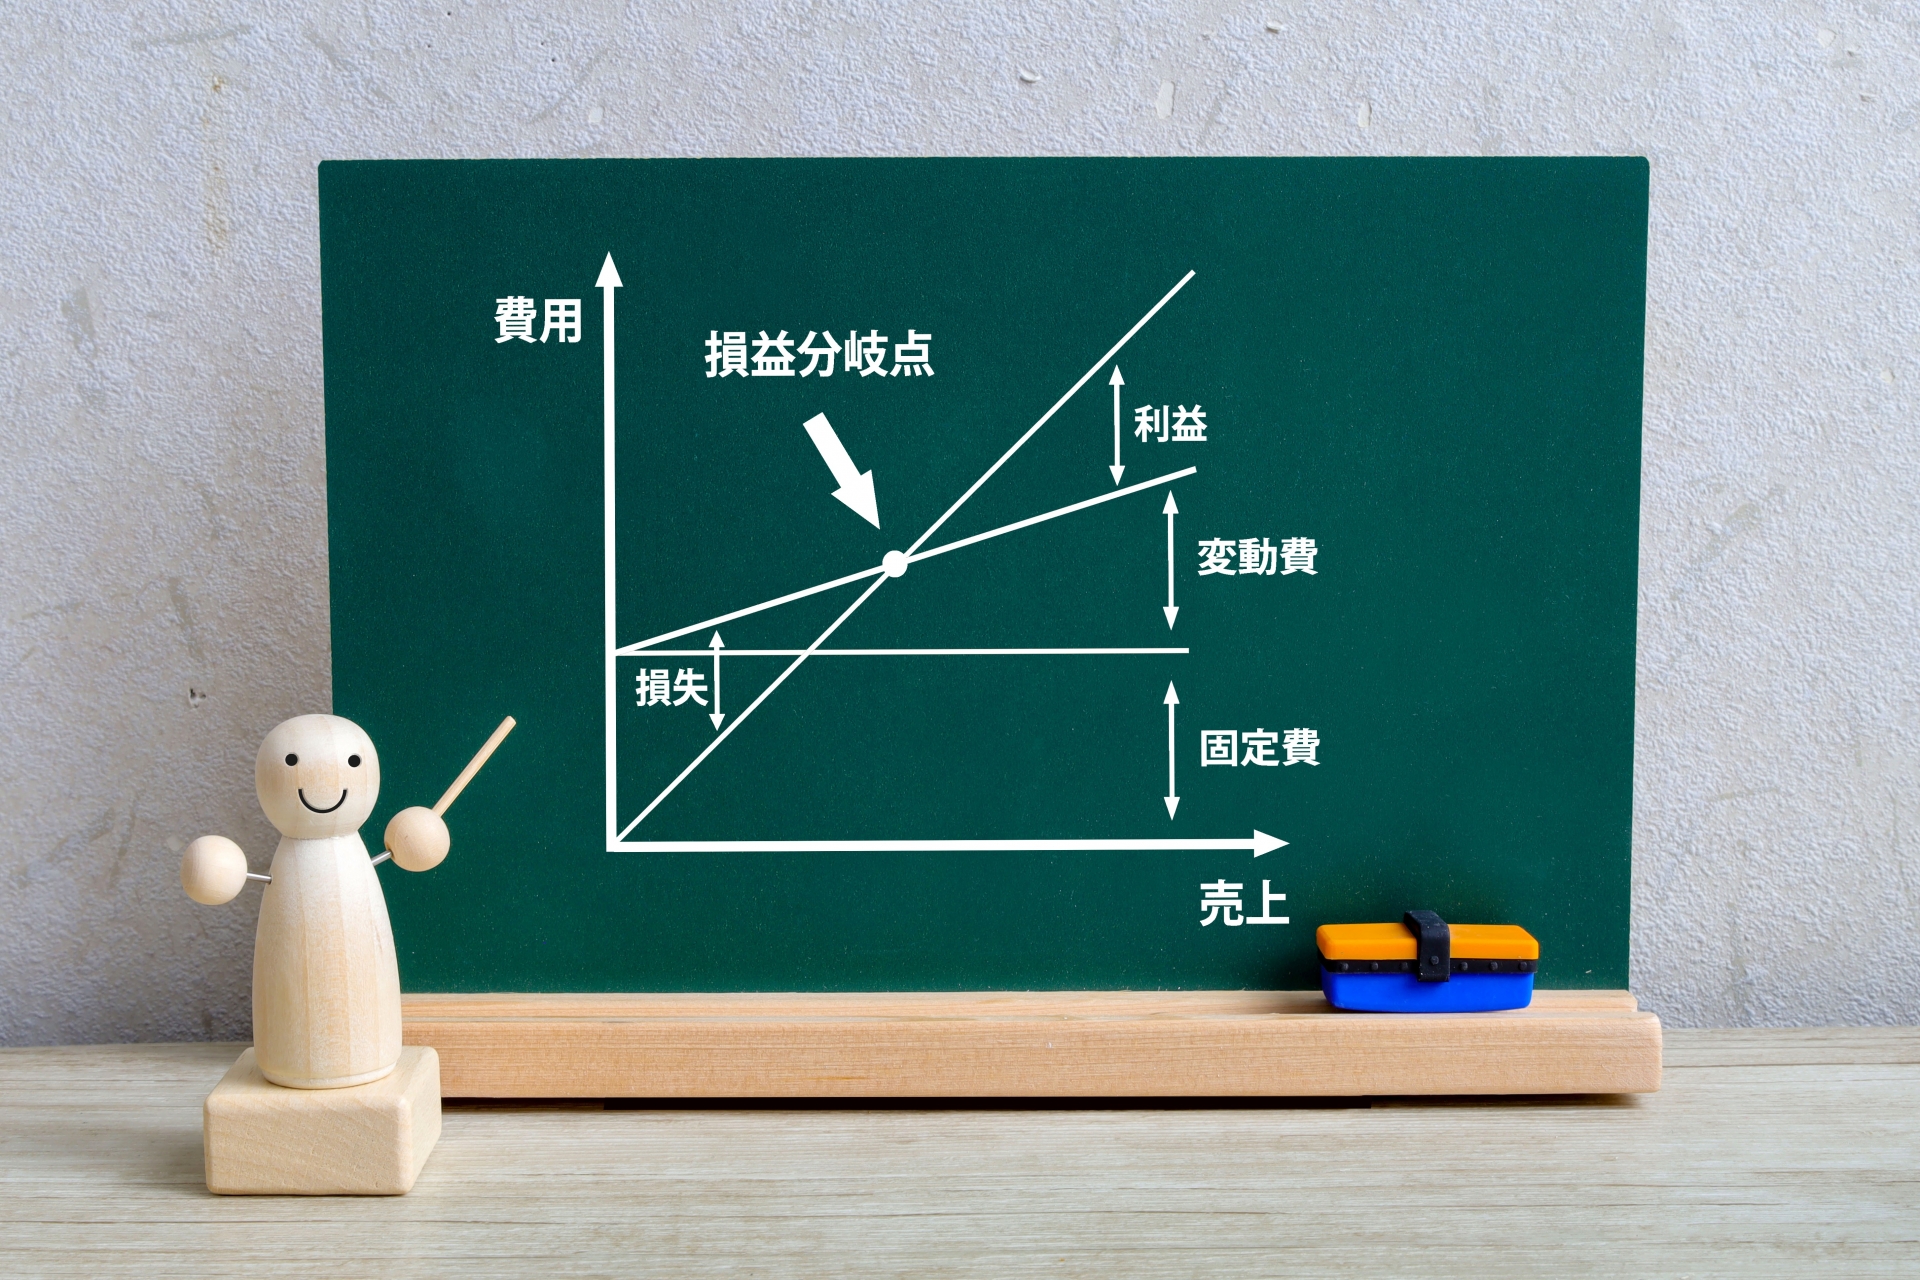
生産余力がある中での追加受注の可否という意思決定では、固定費を含めた全部原価計算ではなく、直接原価計算による限界(貢献)利益がプラスか否かで経営判断することが、機会損失防止につながります。今回は、損益分岐点分析を学びましょう。
1. 損益分岐点分析
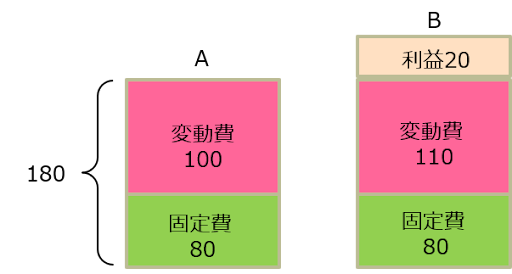
どれくらいの売上高になれば赤字から黒字に転換するのかを、変動費・固定費・売上高の関係から分析するのが、損益分岐点分析(Break-even Point Analysis)です。損益分岐点売上高は、売上高と総費用(変動費+固定費)が一致する金額です。つまり、利益がゼロとなる売上高です。下図では、変動費100と固定費80を合計した総費用180と売上高が一致したときAが、損益分岐点売上高になります。いわゆる、収支トントンという状態です。これを上回る売上高になれば、利益が生じることになります。その状態がBです。
損益分岐点分析とは、Cost(費用)、Volume(販売量)、Profit(利益)の頭文字を取ってCVP分析とも呼ばれています。そして、損益分岐点分析は費用・販売量に基づき利益を分析する手法です。では、どのようにして損益分岐点を計算したら良いのでしょうか。
2. 損益分岐点売上高の計算方法
第43回「財務会計と管理会計の違い」の右図で解説したように、企業等で発生する全ての費用を変動費と固定費に大別します。変動費は売上に比例して増加する費用で、固定費は売上が増減しても変動しない費用でした。たとえば、売上がゼロでも発生するのが固定費です。具体的な事例で考えてみましょう。
大学生Aさんは、ある飲食店でアルバイトをしています。以下の表(単位:千円)は、この飲食店のある月の収入と費用です。Aさんの勤務する飲食店の運営費用のうち、(1)変動費はどの項目でいくらですか?また、(2)固定費はどの項目でいくらですか?そして、Aさんの勤務する飲食店の(3)損益分岐点売上高はいくらですか?
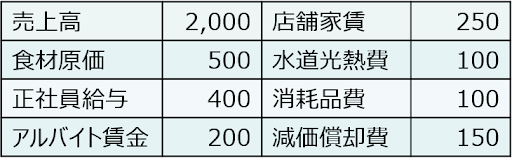
(1)変動費は売上に比例して増加する費用なので、食材原価500+アルバイト賃金200+水道光熱費100+消耗品費100=900千円となります。そして、(2)固定費は売上が増減しても変動しない費用なので、正社員給与400+店舗家賃250+減価償却費150=800千円となります。
この月の売上高に占める変動費の比率(変動費率)は900÷2,000=0.45となります。そして、この月の固定費は800千円だったので、これを0.55(1-変動費率)で除します。つまり、(3)損益分岐点売上高は800千円÷0.55≒1,455千円となります。この月の売上高は上表から2,000千円だったので、既に損益分岐点売上高を超えて利益が出ている状態だったことが分かります。では、損益分岐点分析を図示してみましょう。
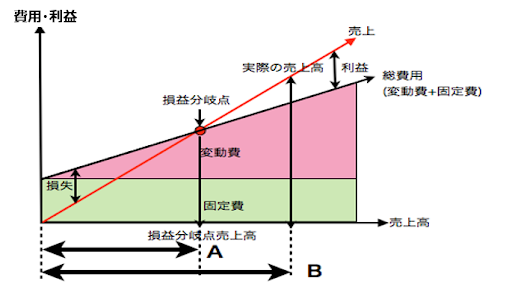
縦軸は費用・利益で、横軸は売上高です。ともにゼロから始まります。固定費は売上高が増加しても一定額となるため、緑の領域です。一方、変動費は固定費の金額から一定の割合(角度)で上昇します。ピンクの領域が変動費となります。そして、売上高の赤い線はゼロから一定の割合(角度)で上昇します。変動費+固定費=総費用の線と、売上高の赤い線が交差した点が損益分岐点売上高になります。つまり、図のAの範囲では赤字、BのうちAを超えた範囲は黒字となります。
測定時点の売上高から損益分岐点売上高を控除した金額を、測定時点の売上高で除した割合を安全余裕率と呼び、全業種平均は0.1~0.2程度です。つまり、全業種では売上高が10%~20%減少すれば、赤字に転落することになります。次回は、企業の財務状況の良し悪しを判断する財務諸表分析を学びましょう。
福嶋 幸太郎 ふくしま こうたろう
著者:福嶋幸太郎 1959年大阪市生まれ。大阪ガス(株)経理業務部長、大阪ガスファイナンス(株)社長を経て、大阪経済大学教授(現任)、経済学博士(京都大学)、趣味は家庭菜園・山歩き・温泉巡り。